伤病保险里的免赔额与赔付上限,成为俱乐部控制风险的新抓手。过去球队只为重伤投保,如今皇家马德里、巴塞罗那、曼城等俱乐部把保单拆得更细,让免赔额覆盖小伤,让上限锁住大险。球员身价与工资飞涨,姆巴佩、贝林厄姆、哈兰德一旦倒下,损失动辄数千万欧元,这促使俱乐部与保险公司重新谈判,把风险管理做得更精细。
皇家马德里与保险商谈的新条款里,每名球员每次伤病先由俱乐部承担一笔免赔额,金额从二十万到五十万欧元不等。超出免赔额的治疗费、工资和康复费用,才进入保险赔付。与此同时,保单设置年度赔付上限,例如八千万欧元,超过上限的部分重新落回俱乐部账上。巴塞罗那、曼城、利物浦也在采用类似结构,把风险切成小块。
这种安排背后是球员资产价值与薪资的急剧膨胀。姆巴佩、贝林厄姆、哈兰德、凯恩等人的转会费和年薪,让一次十字韧带重伤不再只是医疗问题,而是数千万欧元的财务黑洞。保险公司不愿无条件兜底,俱乐部也难承受全额保费。免赔额让俱乐部保留日常小伤成本,赔付上限则限制保险公司的极端损失,双方在博弈中找到平衡。
英超俱乐部的做法更分层。曼城、利物浦、阿森纳把保单分为基础层与超额层,基础层覆盖短伤,免赔额较高,保费较低;超额层覆盖赛季报销,赔付上限更高,保费昂贵。瓜迪奥拉与阿尔特塔都清楚,罗德里、德布劳内、萨拉赫、萨卡这类核心一旦长期缺阵,争冠形势改变。分层保单让俱乐部为不同级别风险定价,而不是一张大保单包打天下。
德甲俱乐部同样在调整。拜仁慕尼黑为凯恩、穆西亚拉等核心设定专门保单,赔付上限与球员身价挂钩,免赔额按伤情轻重浮动。多特蒙德与莱比锡红牛更依赖数据模型,把跑动距离、冲刺次数和肌肉伤病史纳入保费计算。拜仁慕尼黑清楚,凯恩缺阵会冲击欧冠收入。免赔额与上限因此成为竞技规划的一部分。
意甲俱乐部受财政公平政策约束,对免赔额与赔付上限更敏感。国际米兰、AC米兰、尤文图斯把保险条款写进合同,若球员长期伤停,可从赔付中回收部分工资,但先要跨过免赔额。劳塔罗、弗拉霍维奇一旦受伤,自担部分会挤压引援预算。俱乐部于是设立自保基金,把节省的保费留作伤病储备,避免单一事故打乱账本。
西甲工资帽制度让巴塞罗那、皇家马德里、马德里竞技必须精算每一笔支出。巴塞罗那因佩德里、加维、法蒂反复受伤,保费逐年上涨,保险公司提高免赔额,同时压低赔付上限。弗里克执教后,医疗组与教练组共同决定轮换幅度,避免年轻球员被过度使用。皇家马德里则用高上限保单保护贝林厄姆、维尼修斯,但免赔额部分仍需消化。
保险公司也在细化规则。慕尼黑再保险、瑞士再保险等机构,会根据球员年龄、伤病史、位置和赛程密度定价。欧冠与世俱杯扩军后,比赛场次增加,肌肉伤病概率上升,免赔额和赔付上限随之调整。对保险公司而言,上限是防止单一赛事拖垮赔付池的阀门;对俱乐部而言,免赔额是换取更低保费的门票。双方共享数据,定价接近真实风险。
免赔额把日常小伤成本压在俱乐部身上,直接改变训练与比赛管理。曼城对罗德里、德布劳内的出场时间更谨慎,利物浦对萨拉赫、范戴克设置负荷红线,阿森纳对萨卡、厄德高安排周期性恢复。医疗与数据团队话语权上升,教练排兵布阵不再只看状态,还要看伤病风险曲线。俱乐部算过账,减少一次肌肉拉伤,比事后索赔更省钱。
保险条款也在改变转会市场。J9九游会登录入口切尔西、曼联、巴黎圣日耳曼在签约前会评估球员伤病史,若免赔额过高,长期合同可能加入出场次数条款。赔付上限决定俱乐部能为球员投保多少,进而影响转会估值。巴黎圣日耳曼为锋线重建投保,曼联对芒特、卢克肖的反复伤病保持警惕。俱乐部不再只问球员能踢多好,还问倒下后谁来承担账单。
联赛与赛事组织者也被卷入。欧冠、世俱杯、欧洲杯扩军,比赛数量增加,俱乐部为球员投保的成本随之上升。国际足联和欧足联面临球员工会压力,工会要求减少背靠背赛程,否则伤病风险与保险费用将同时失控。俱乐部则希望在赛事收入中分得更多,以覆盖免赔额和自保基金。赛程、保险与球员健康,正在同一张谈判桌上重新权衡。
免赔额与赔付上限并非万能。皇家马德里遭遇后防伤病潮,米利唐、阿拉巴、库尔图瓦相继长期缺阵,保险赔付触及上限后,剩余工资与医疗支出仍由俱乐部承担。若多名高薪球员同时受伤,自保基金也可能迅速耗尽。巴塞罗那、尤文图斯都遇到过类似困境。俱乐部明白,保险只能转移部分风险,无法替代科学的阵容规划和青训储备。
下一步走向已经清晰:保单会越来越数据化与个性化。拜仁慕尼黑、曼城、皇家马德里等俱乐部用可穿戴设备追踪球员负荷,用算法预测肌肉伤病概率,再与保险公司动态调整免赔额和赔付上限。年轻球员与老将的条款不同,前锋与门将的条款也不同。数据越透明,保费越能反映真实风险,俱乐部也能更早干预,把伤病挡在发生之前。
精细控制的意义超出财务部门。教练安排首发时,必须考虑球员是否接近免赔额触发线,以及赔付上限占用情况。球员合同中的伤病条款,也让经纪人更关注保障范围。皇家马德里、巴塞罗那、曼城、拜仁慕尼黑等豪门把保险纳入赛季规划,中游俱乐部借助共保池降低门槛。风险控制正从账本走进更衣室,改变球队构建与比赛策略。
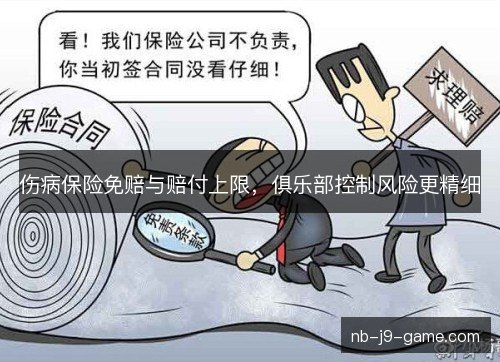
往后看,免赔额与赔付上限不会单独存在,会与自保基金、再保险、赛事收入分成捆在一起。皇家马德里、巴塞罗那、曼城、拜仁慕尼黑、巴黎圣日耳曼等俱乐部会细化条款,国际米兰、AC米兰、尤文图斯也会跟进。球员、经纪人、保险公司与欧足联、国际足联之间的博弈不会停止。伤病无法消失,但更精细的风险控制,能让一次重伤不再摧毁赛季。